- Eine Handwerkerrechnung braucht die zehn Pflichtangaben aus § 14 UStG, darunter fortlaufende Rechnungsnummer und Leistungszeitraum.
- Für Privatkunden: Arbeitskosten getrennt ausweisen. 20 % davon, höchstens 1.200 € im Jahr, zieht der Kunde nach § 35a EStG von der Steuer ab.
- Arbeiten am Haus oder Grundstück für Privatkunden: Hinweis auf die zweijährige Aufbewahrungspflicht ist Pflicht.
- Rechnungen an Firmen müssen ab 2027 bzw. 2028 als E-Rechnung kommen. Empfangen können musst du sie schon seit 2025.
Inhalt dieses Ratgebers
Die Pflichtangaben auf einen Blick
Für Rechnungen über 250 € schreibt § 14 Abs. 4 UStG diese Angaben vor. Fehlt eine davon, darf ein Firmenkunde die Vorsteuer nicht ziehen und wird die Rechnung zurückschicken.
| # | Angabe | Beispiel |
|---|---|---|
| 1 | Name und Anschrift deines Betriebs | Hoffmann Haustechnik, Rheinweg 14, 53113 Bonn |
| 2 | Name und Anschrift des Kunden | Familie Weber, Kastanienallee 7, 53123 Bonn |
| 3 | Steuernummer oder USt-IdNr. | USt-IdNr. DE123456789 |
| 4 | Ausstellungsdatum | 22.09.2026 |
| 5 | Fortlaufende Rechnungsnummer | 2026-0417 |
| 6 | Art und Umfang der Leistung | Fugensanierung Bad, 1 Std. |
| 7 | Zeitpunkt oder Zeitraum der Leistung | Leistungsdatum 22.09.2026 |
| 8 | Nettobetrag, nach Steuersätzen getrennt | 121,80 € |
| 9 | Steuersatz und Steuerbetrag | 19 % MwSt.: 23,14 € |
| 10 | Hinweis auf Aufbewahrungspflicht (nur Privatkunden, Arbeiten am Grundstück) | siehe unten |
Arbeitskosten richtig ausweisen: § 35a EStG
Privatkunden dürfen 20 % der Arbeitskosten für Handwerkerleistungen direkt von ihrer Steuer abziehen, bis zu 1.200 € im Jahr. Das ist ein starkes Verkaufsargument, aber nur, wenn deine Rechnung mitspielt:
- Arbeitskosten getrennt von Material ausweisen, am besten mit eigener Zeile oder eigenem Hinweis.
- Zu den Arbeitskosten zählen auch Anfahrt und Maschinenkosten, jeweils inklusive Umsatzsteuer.
- Der Kunde muss per Überweisung zahlen. Barzahlung wird vom Finanzamt nicht anerkannt.
- Gilt für Arbeiten im Haushalt, also in der Wohnung, im Haus oder auf dem Grundstück des Kunden, nicht für Neubauten.
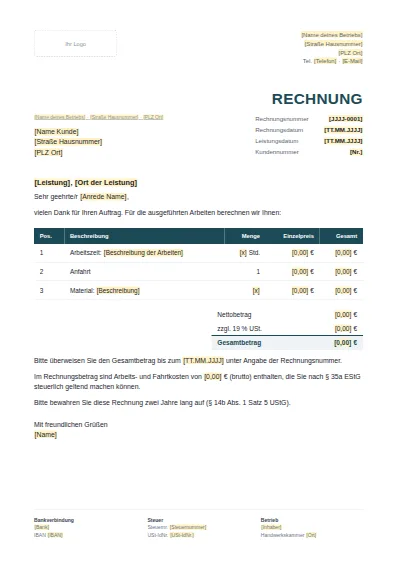
Im Rechnungsbetrag sind Arbeits- und Fahrtkosten von 127,33 € (brutto) enthalten, die Sie nach § 35a EStG steuerlich geltend machen können.
Hinweis auf die Aufbewahrungspflicht
Arbeitest du für Privatkunden an einem Grundstück oder Gebäude, also bei fast jedem Handwerksauftrag, gehört dieser Hinweis auf die Rechnung (§ 14 Abs. 4 Nr. 9 UStG):
Bitte bewahren Sie diese Rechnung, einen Zahlungsbeleg oder eine andere beweiskräftige Unterlage zwei Jahre lang auf. Die Frist beginnt mit Ablauf des Jahres, in dem die Rechnung ausgestellt wurde.
So ist eine gute Handwerkerrechnung aufgebaut
- Kopf: Logo, Betrieb, Kontaktdaten. Rechts Rechnungsnummer, Datum, Leistungsdatum, Kundennummer.
- Betreff: Was und wo, z. B. „Fugensanierung Bad, Kastanienallee 7“. Das erleichtert dem Kunden die Zuordnung.
- Positionen: Beschreibung, Menge, Einheit, Einzelpreis, Gesamt. Lieber etwas genauer als zu knapp, das verhindert Rückfragen.
- Summen: Netto, Umsatzsteuer, Brutto.
- Zahlungsziel mit Datum: „zahlbar bis 06.10.2026“. Dann beginnt der Zahlungsverzug automatisch, siehe unseren Ratgeber zur Mahnung.
- Hinweise: § 35a, Aufbewahrungspflicht, ggf. Kleinunternehmer-Hinweis.
- Fuß: Bankverbindung, Steuernummer, Handelsregister oder Handwerkskammer.
E-Rechnung: was sich für Handwerker ändert
Seit 2025 gilt für Rechnungen zwischen Unternehmen schrittweise die E-Rechnungspflicht. Eine E-Rechnung ist ein strukturierter Datensatz (XRechnung oder ZUGFeRD), ein normales PDF reicht dafür nicht.
| Seit / ab | Was gilt |
|---|---|
| 01.01.2025 | Alle Betriebe müssen E-Rechnungen empfangen können. Ein E-Mail-Postfach genügt. |
| 01.01.2027 | Betriebe mit mehr als 800.000 € Vorjahresumsatz müssen an Firmenkunden E-Rechnungen ausstellen. |
| 01.01.2028 | Pflicht zur Ausstellung für alle Betriebe bei Firmenkunden. |
Für Privatkunden ändert sich nichts, hier bleiben PDF und Papier erlaubt. Ausgenommen sind außerdem Kleinbetragsrechnungen bis 250 € und Kleinunternehmer. Gängige Programme wie Lexoffice oder sevDesk erzeugen E-Rechnungen auf Knopfdruck.
Häufige Fehler auf Handwerkerrechnungen
- Leistungsdatum fehlt. „Leistungsdatum entspricht Rechnungsdatum“ ist erlaubt, muss aber draufstehen.
- Pauschale ohne Beschreibung. „Arbeiten laut Absprache“ reicht nicht als Leistungsbeschreibung.
- Arbeitskosten nicht ausgewiesen. Der Kunde verliert den Steuervorteil und ruft dich an.
- Kein festes Zahlungsdatum. Ohne Datum musst du erst mahnen, bevor der Verzug beginnt.
Häufige Fragen
Muss ich Arbeits- und Materialkosten auf der Rechnung trennen?
Gesetzlich vorgeschrieben ist die Trennung nicht. Für Privatkunden ist sie aber Gold wert: Nur mit ausgewiesenen Arbeitskosten kann der Kunde die Steuerermäßigung nach § 35a EStG nutzen. Das Finanzamt akzeptiert auch einen prozentualen Anteil oder eine Aufteilung in der Rechnung.
Zählen Anfahrtskosten zu den Arbeitskosten für § 35a?
Ja. Anfahrts- und Fahrtkosten sowie Maschinenkosten zählen zu den begünstigten Arbeitskosten, jeweils inklusive Umsatzsteuer. Material, Ersatzteile und Entsorgungsgebühren gehören nicht dazu.
Was ist eine Kleinbetragsrechnung?
Rechnungen bis 250 € brutto dürfen vereinfacht ausgestellt werden: Name und Anschrift deines Betriebs, Ausstellungsdatum, Art der Leistung, Bruttobetrag und Steuersatz reichen. Name des Kunden, Rechnungsnummer und Steuernummer sind dann nicht nötig.
Muss ich als Kleinunternehmer auch E-Rechnungen schreiben?
Nein. Kleinunternehmer nach § 19 UStG sind von der Pflicht zur Ausstellung ausgenommen. Empfangen können musst du E-Rechnungen trotzdem, ein normales E-Mail-Postfach reicht dafür.
Darf ich eine Rechnung nachträglich korrigieren?
Ja. Du stellst eine Rechnungskorrektur mit Bezug auf die ursprüngliche Rechnungsnummer aus. Die alte Rechnung wird nicht gelöscht oder überschrieben, sondern bleibt in deiner Buchhaltung.
Stand: 27.09.2026. Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Für verbindliche Auskünfte im Einzelfall wende dich an deine Steuerberatung oder Handwerkskammer.