- Nach § 632a BGB darfst du Abschläge in Höhe der bereits erbrachten Leistung verlangen, auch ohne besondere Vereinbarung.
- Bei Privatkunden mit Bauvertrag: Abschläge höchstens bis 90 % der Gesamtvergütung, und beim ersten Abschlag 5 % Sicherheit.
- Die Umsatzsteuer entsteht schon mit der Zahlung des Abschlags, nicht erst mit der Schlussrechnung.
- In der Schlussrechnung alle erhaltenen Abschläge und die darin enthaltene Umsatzsteuer abziehen.
Inhalt dieses Ratgebers
Wann darfst du Abschläge verlangen?
Nach § 632a BGB kannst du für Leistungen, die du bereits vertragsgemäß erbracht hast, eine Abschlagszahlung verlangen. Die Höhe richtet sich nach dem Wert dieser Leistung. Bei Bauverträgen mit Firmen und bei vereinbarter VOB/B gelten ähnliche Regeln (§ 16 VOB/B).
Besonderheiten bei Privatkunden
Schließt du mit einem Privatkunden einen Verbraucherbauvertrag (Neubau oder erhebliche Umbauten), gelten nach § 650m BGB zusätzliche Regeln:
- Alle Abschläge zusammen dürfen höchstens 90 % der Gesamtvergütung betragen, inklusive Nachträgen.
- Beim ersten Abschlag muss der Kunde eine Sicherheit von 5 % für die rechtzeitige und mangelfreie Fertigstellung bekommen, meist wird dieser Betrag einfach einbehalten.
Für normale Reparaturen und kleinere Aufträge gilt der Verbraucherbauvertrag nicht, hier bleibt es bei § 632a BGB.
Umsatzsteuer bei Abschlägen
Die Umsatzsteuer entsteht bei Abschlägen schon mit der Zahlung (Mindest-Ist-Besteuerung). Du musst sie in der Voranmeldung des Monats abführen, in dem das Geld eingeht, auch wenn die Leistung erst später fertig ist.
In der Schlussrechnung stellst du dann die gesamte Leistung in Rechnung und ziehst alle erhaltenen Abschläge mit der darin enthaltenen Umsatzsteuer wieder ab:
| Schlussrechnung | Netto | USt 19 % | Brutto |
|---|---|---|---|
| Gesamtleistung | 20.000,00 € | 3.800,00 € | 23.800,00 € |
| abzgl. Abschlag 1 vom 05.08.2026 | −6.000,00 € | −1.140,00 € | −7.140,00 € |
| abzgl. Abschlag 2 vom 02.09.2026 | −8.000,00 € | −1.520,00 € | −9.520,00 € |
| Restbetrag | 6.000,00 € | 1.140,00 € | 7.140,00 € |
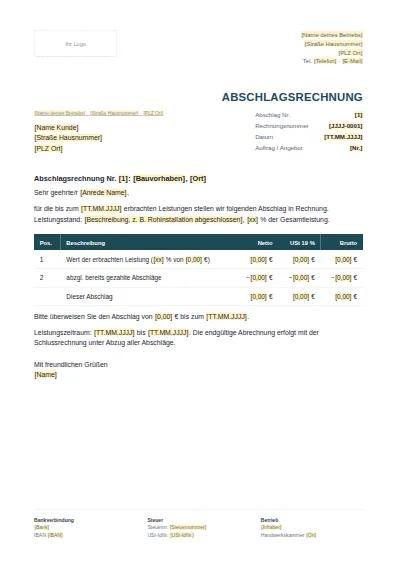
Aufbau einer Abschlagsrechnung
- Titel „Abschlagsrechnung Nr. 2“ mit Bezug auf Auftrag oder Angebot.
- Alle Pflichtangaben einer normalen Rechnung, siehe unseren Ratgeber zur Handwerkerrechnung.
- Leistungsstand, z. B. „Rohinstallation Bad abgeschlossen, 45 % der Gesamtleistung“.
- Wert der erbrachten Leistung, bereits gezahlte Abschläge, aktueller Abschlag.
- Festes Zahlungsdatum.
Häufige Fragen
Brauche ich eine Vereinbarung, um Abschläge zu verlangen?
Nein. § 632a BGB gibt dir das Recht auf Abschläge für bereits erbrachte, vertragsgemäße Leistungen. Ein vereinbarter Zahlungsplan schafft aber Klarheit und vermeidet Diskussionen.
Was ist der Unterschied zwischen Abschlagsrechnung und Anzahlungsrechnung?
Eine Abschlagsrechnung rechnet bereits erbrachte Leistungen ab. Eine Anzahlungsrechnung verlangt Geld vor Beginn der Arbeiten, das geht nur mit Vereinbarung. Steuerlich werden beide ähnlich behandelt, die Umsatzsteuer entsteht mit der Zahlung.
Muss die Abschlagsrechnung alle Pflichtangaben enthalten?
Ja, wie jede Rechnung über 250 € die Angaben aus § 14 UStG. Zusätzlich solltest du sie klar als „Abschlagsrechnung Nr. X“ kennzeichnen und den Leistungsstand angeben.
Wie hoch darf der Abschlag sein?
So hoch wie der Wert der erbrachten Leistung. Bei Verbraucherbauverträgen dürfen alle Abschläge zusammen 90 % der Gesamtvergütung nicht überschreiten.
Stand: 27.09.2026. Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Für verbindliche Auskünfte im Einzelfall wende dich an deine Steuerberatung oder Handwerkskammer.