- Privatkunden können 20 % der Arbeitskosten direkt von ihrer Einkommensteuer abziehen, höchstens 1.200 € im Jahr.
- Die Grenze ist bei Arbeitskosten von 6.000 € im Jahr erreicht, gezählt wird pro Haushalt.
- Begünstigt sind Arbeits-, Fahrt- und Maschinenkosten samt Umsatzsteuer, Material dagegen nicht.
- Der Kunde braucht eine Rechnung und muss unbar auf dein Konto zahlen. Barzahlung schließt die Ermäßigung aus.
Inhalt dieses Ratgebers
Was ist der Handwerkerbonus?
§ 35a Abs. 3 EStG erlaubt Privatpersonen, einen Teil der Kosten für Handwerkerleistungen im eigenen Haushalt direkt von der Einkommensteuer abzuziehen. Das ist keine Minderung des Einkommens, sondern ein Abzug von der Steuerschuld selbst. Das macht die Regel für Kunden attraktiv.
| Regel | Wert |
|---|---|
| Steuerermäßigung | 20 % der begünstigten Arbeitskosten |
| Höchstbetrag pro Jahr und Haushalt | 1.200 € |
| Arbeitskosten, bei denen die Grenze erreicht ist | 6.000 € |
| Maßgeblicher Zeitpunkt | Jahr der Zahlung, nicht der Rechnung |
Beispiel: Ein Kunde lässt sein Bad renovieren. Die Rechnung beträgt 9.000 € brutto, davon 4.000 € für Arbeits- und Fahrtkosten. Der Kunde kann 20 % von 4.000 €, also 800 €, von seiner Steuer abziehen, sofern er im selben Jahr nicht schon andere Handwerkerleistungen angesetzt hat.
Welche Leistungen sind begünstigt?
Begünstigt sind Renovierung, Erhaltung und Modernisierung in einem Haushalt des Kunden. Der Haushalt muss in der EU oder im EWR liegen. Auch Ferien- und Zweitwohnungen können dazugehören, wenn der Kunde sie selbst nutzt.
Typische Beispiele:
- Reparatur und Wartung von Heizung, Sanitär- und Elektroanlagen
- Maler-, Tapezier- und Bodenarbeiten
- Austausch von Fenstern, Türen und Bodenbelägen
- Arbeiten am Dach und an der Fassade
- Modernisierung von Bad und Küche
- Arbeiten im Garten und auf dem Grundstück, etwa Pflaster oder Zaun
Was zählt, was nicht?
| Begünstigt | Nicht begünstigt |
|---|---|
| Arbeitslohn | Material und Ersatzteile |
| Fahrt- und Anfahrtskosten | reine Gutachten ohne handwerkliche Arbeit |
| Maschinen- und Gerätekosten | Waren, die du nur lieferst |
| Verbrauchsmittel in geringem Umfang | Leistungen, die bar bezahlt wurden |
| die Umsatzsteuer auf diese Posten | Leistungen, für die schon öffentliche Förderung fließt |
Die Umsatzsteuer zählt mit, weil der Kunde sie tatsächlich bezahlt. Deshalb sollte der Hinweis auf der Rechnung den Bruttobetrag der Arbeitskosten nennen.
So gehört es auf die Rechnung
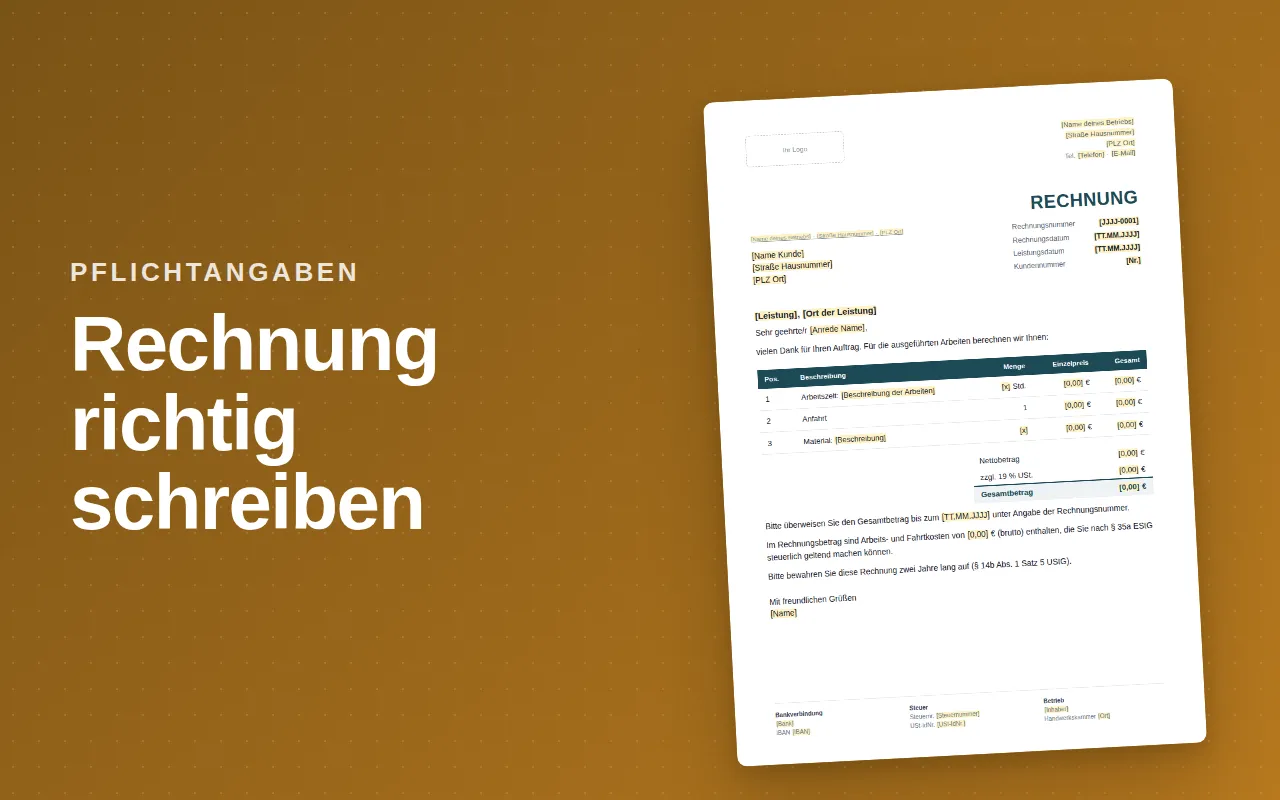
Damit der Kunde den Bonus nutzen kann, braucht er eine Rechnung, aus der die Arbeitskosten hervorgehen. Zwei Wege sind üblich:
- Getrennte Positionen für Lohn, Fahrt und Material. Der Kunde kann die Summe selbst bilden.
- Ein Hinweis am Ende der Rechnung, der den Betrag nennt:
Im Rechnungsbetrag sind Arbeits-, Fahrt- und Maschinenkosten in Höhe von 2.380,00 € brutto (davon 380,00 € Umsatzsteuer) enthalten. Diese können nach § 35a EStG steuerlich berücksichtigt werden, wenn die Zahlung unbar auf unser Konto erfolgt.
Alle übrigen Pflichtangaben der Rechnung bleiben natürlich bestehen. Einen Überblick gibt unser Ratgeber zur Handwerkerrechnung.
Unbare Zahlung ist Pflicht
Das Gesetz verlangt, dass der Kunde auf das Konto des Leistungserbringers zahlt. Überweisung, Lastschrift und Kartenzahlung sind in Ordnung. Barzahlung ist es nicht, auch nicht gegen Quittung. Das Finanzamt prüft das über den Kontoauszug.
Wann der Bonus nicht gilt
- Neubau: Handwerkerleistungen im Rahmen einer Neubaumaßnahme sind nicht begünstigt. Die Finanzverwaltung sieht als Neubau alle Arbeiten bis zur Fertigstellung eines neuen Gebäudes an. Spätere Arbeiten am bewohnten Haus zählen dagegen.
- Öffentliche Förderung: Für Maßnahmen, die mit zinsverbilligten Darlehen oder steuerfreien Zuschüssen gefördert werden, etwa über KfW-Programme, gibt es für dieselbe Maßnahme keinen Handwerkerbonus. Das gilt nur für den geförderten Teil.
- Betriebsausgaben und Werbungskosten: Wer die Kosten schon als Vermieter oder Unternehmer absetzt, bekommt nicht zusätzlich den Bonus.
- Bereits ausgeschöpfter Höchstbetrag: Alles über 6.000 € Arbeitskosten im Jahr bleibt ohne Wirkung.
Abgrenzung zu § 35c EStG
Für energetische Sanierungen am selbst bewohnten Wohneigentum gibt es mit § 35c EStG eine eigene Steuerermäßigung. Sie gilt für Gebäude, die bei Beginn der Maßnahme älter als zehn Jahre sind, etwa für Dämmung, neue Fenster oder den Heizungstausch. Anders als beim Handwerkerbonus zählen hier auch die Materialkosten. Die Ermäßigung verteilt sich über drei Jahre.
Der Kunde braucht dafür eine Bescheinigung des ausführenden Fachunternehmens nach amtlichem Muster. Für dieselbe Maßnahme kann er nur eine Förderung wählen: § 35c, § 35a oder eine öffentliche Förderung. Welche sich lohnt, hängt vom Einzelfall ab und ist eine Frage für die Steuerberatung, nicht für den Handwerksbetrieb.
Der Bonus als Verkaufsargument
Viele Kunden kennen die Regel nur vage. Ein kurzer Satz im Angebot hilft ihnen und dir:
Hinweis: Die Arbeitskosten in Höhe von voraussichtlich 1.800 € brutto können Sie nach § 35a EStG zu 20 % von Ihrer Einkommensteuer abziehen, sofern Sie per Überweisung zahlen und den Höchstbetrag noch nicht ausgeschöpft haben.
Versprich dabei keine bestimmte Steuerersparnis. Ob und in welcher Höhe sie greift, hängt von der Steuersituation des Kunden ab.
Häufige Fragen
Muss ich die Arbeitskosten auf der Rechnung getrennt ausweisen?
Für die Wirksamkeit der Rechnung ist das keine Pflicht. Der Kunde muss den Anteil aber gegenüber dem Finanzamt nachweisen können. Deshalb gehört er auf die Rechnung, entweder als eigene Positionen oder als Satz wie „Darin enthalten sind Arbeits- und Fahrtkosten von X € brutto“. Nach Auffassung der Finanzverwaltung reicht auch ein prozentualer Anteil, wenn er nachvollziehbar ist.
Gilt der Handwerkerbonus auch für Mieter?
Ja. Mieter können ihren Anteil an begünstigten Handwerkerleistungen geltend machen, die über die Nebenkostenabrechnung umgelegt werden, etwa für Wartung oder Reparaturen im Haus. Voraussetzung ist, dass der Anteil in der Abrechnung ausgewiesen ist.
Zählt auch die Arbeit auf dem eigenen Grundstück, zum Beispiel am Gartenzaun?
Grundsätzlich ja, wenn die Arbeit im räumlichen Bereich des Haushalts erbracht wird. Dazu gehören auch Garten und Grundstück. Bei Arbeiten außerhalb des Grundstücks, etwa am öffentlichen Gehweg, gibt es Einschränkungen, hier sollte der Kunde seine Steuerberatung fragen.
Was ist, wenn der Kunde bar zahlen will?
Dann verliert er die Steuerermäßigung. § 35a EStG verlangt ausdrücklich die Zahlung auf das Konto des Leistungserbringers. Weise den Kunden am besten schon im Angebot darauf hin.
Können Firmenkunden den Handwerkerbonus nutzen?
Nein. Die Ermäßigung gilt nur für Privathaushalte. Sind die Kosten Betriebsausgaben oder Werbungskosten, etwa bei einer vermieteten Wohnung, scheidet § 35a aus.
Stand: 27.09.2026. Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Für verbindliche Auskünfte im Einzelfall wende dich an deine Steuerberatung oder Handwerkskammer.