- Eine versendete Rechnung wird nicht gelöscht oder überschrieben, sondern berichtigt oder storniert.
- Kleine Fehler behebst du mit einer Rechnungskorrektur, die sich eindeutig auf die ursprüngliche Rechnung bezieht (§ 31 Abs. 5 UStDV).
- Bei größeren Fehlern stornierst du die Rechnung vollständig und stellst eine neue Rechnung mit neuer Nummer aus.
- Nenne eine Stornorechnung nicht „Gutschrift“. Im Umsatzsteuerrecht bedeutet der Begriff etwas anderes.
Inhalt dieses Ratgebers
- Warum du eine Rechnung nicht einfach überschreibst
- Rechnungskorrektur oder Storno: was ist der Unterschied?
- Was sagen § 14 UStG und § 31 UStDV?
- So schreibst du eine Rechnungskorrektur
- So schreibst du eine Stornorechnung
- Teilstorno und nachträglicher Preisnachlass
- Wann du korrigieren musst und wann nicht
- Die Falle mit dem Wort „Gutschrift“
- Der Ablauf Schritt für Schritt
- Typische Fehler bei der Korrektur
- Häufige Fragen
Warum du eine Rechnung nicht einfach überschreibst
Sobald eine Rechnung beim Kunden ist, ist sie Teil deiner Buchhaltung. Du musst sie aufbewahren, und deine Rechnungsnummern müssen lückenlos bleiben. Überschreibst du die Datei und schickst eine neue Fassung mit derselben Nummer, gibt es plötzlich zwei verschiedene Dokumente mit gleicher Nummer. Bei einer Betriebsprüfung ist das schwer zu erklären.
Deshalb gibt es zwei saubere Wege: die Rechnungskorrektur und die Stornorechnung mit anschließender Neuausstellung.
Rechnungskorrektur oder Storno: was ist der Unterschied?
| Rechnungskorrektur | Storno und neue Rechnung | |
|---|---|---|
| Wann sinnvoll | einzelne Angaben fehlen oder sind falsch | Rechnung grundlegend falsch oder ganz hinfällig |
| Was entsteht | ein Dokument, das die ursprüngliche Rechnung ergänzt | Stornorechnung mit negativen Beträgen plus neue Rechnung |
| Rechnungsnummer | Bezug auf die alte Nummer, oft eigene Korrekturnummer | Storno mit eigener Nummer, neue Rechnung mit neuer Nummer |
| Typische Fälle | Adresse, Leistungsdatum, fehlende Steuernummer | falscher Empfänger, falscher Steuersatz, Auftrag entfallen |
In der Praxis wählen viele Betriebe bei Beträgen und Steuersätzen den Weg über Storno und Neuausstellung, weil er für Kunde und Buchhaltung am klarsten ist.
Was sagen § 14 UStG und § 31 UStDV?
§ 14 Abs. 4 UStG legt fest, welche Angaben eine Rechnung enthalten muss. Fehlt eine davon oder ist sie falsch, darf die Rechnung berichtigt werden. Wie das geht, regelt § 31 Abs. 5 UStDV: Die fehlenden oder falschen Angaben werden durch ein Dokument übermittelt, das spezifisch und eindeutig auf die ursprüngliche Rechnung Bezug nimmt. Für dieses Dokument gelten dieselben Anforderungen an Form und Inhalt wie für eine Rechnung.
Wichtig für deine Firmenkunden: Nach der Rechtsprechung von EuGH und BFH kann eine Berichtigung auf den Zeitpunkt der ursprünglichen Rechnung zurückwirken. Voraussetzung ist, dass die erste Rechnung schon bestimmte Mindestangaben enthielt: Rechnungsaussteller, Empfänger, Leistungsbeschreibung, Entgelt und gesondert ausgewiesene Umsatzsteuer. Dann bleibt der Vorsteuerabzug des Kunden im ursprünglichen Zeitraum erhalten.
So schreibst du eine Rechnungskorrektur
Die Korrektur ist ein eigenes Dokument. Sie enthält:
- den Titel „Rechnungskorrektur“ oder „Berichtigung der Rechnung“
- deinen Namen, deine Anschrift und die Anschrift des Kunden
- Datum und eine eigene fortlaufende Nummer
- die Nummer und das Datum der ursprünglichen Rechnung
- die korrigierten Angaben, klar als solche erkennbar
Rechnungskorrektur Nr. 2026-0158
zur Rechnung Nr. 2026-0142 vom 12.05.2026
Die oben genannte Rechnung wird wie folgt berichtigt:
Leistungszeitraum bisher: April 2026
Leistungszeitraum richtig: 06.05. bis 09.05.2026
Alle übrigen Angaben der Rechnung bleiben unverändert. Diese Korrektur ist Bestandteil der Rechnung Nr. 2026-0142.
So schreibst du eine Stornorechnung
Die Stornorechnung hebt die ursprüngliche Rechnung vollständig auf. Sie übernimmt deren Positionen mit negativen Beträgen, einschließlich der Umsatzsteuer. In der Buchhaltung ergibt beides zusammen null. Danach stellst du, falls nötig, eine neue, richtige Rechnung mit neuer Nummer aus.
Stornorechnung Nr. 2026-0159
zur Rechnung Nr. 2026-0142 vom 12.05.2026
Hiermit stornieren wir die oben genannte Rechnung vollständig.
Nettobetrag: minus 2.400,00 €
Umsatzsteuer 19 %: minus 456,00 €
Gesamtbetrag: minus 2.856,00 €
Die berichtigte Abrechnung erhalten Sie mit Rechnung Nr. 2026-0160. Bitte zahlen Sie nur den Betrag aus der neuen Rechnung.
Hat der Kunde die alte Rechnung schon bezahlt, verrechnest du die Zahlung mit der neuen Rechnung und nennst den Restbetrag oder das Guthaben ausdrücklich.
Teilstorno und nachträglicher Preisnachlass
Nicht jeder Fall verlangt, die ganze Rechnung aufzuheben. Hast du eine Position doppelt berechnet oder vereinbarst du nachträglich einen Preisnachlass wegen eines kleinen Mangels, reicht oft ein Teilstorno. Das Dokument storniert nur die betroffene Position oder den vereinbarten Betrag, wieder mit negativem Nettobetrag und anteiliger Umsatzsteuer.
Bei einem nachträglichen Nachlass ändert sich die Bemessungsgrundlage. Nach § 17 UStG korrigierst du die Umsatzsteuer in dem Voranmeldungszeitraum, in dem der Nachlass vereinbart wurde. Ein Firmenkunde korrigiert seine Vorsteuer entsprechend. Damit das nachvollziehbar ist, gehört auch hier der Bezug auf die ursprüngliche Rechnung auf das Dokument.
Rechnungskorrektur Nr. 2026-0171
zur Rechnung Nr. 2026-0142 vom 12.05.2026
Wie am 20.05.2026 vereinbart, mindern wir den Rechnungsbetrag wegen Farbabweichung im Flur.
Minderung netto: minus 200,00 €
Umsatzsteuer 19 %: minus 38,00 €
Minderung gesamt: minus 238,00 €
Wann du korrigieren musst und wann nicht
Korrigieren musst du, wenn Pflichtangaben fehlen oder falsch sind, wenn der Steuerbetrag nicht stimmt oder wenn sich das Entgelt nachträglich ändert. Kleinigkeiten ohne steuerliche Bedeutung, etwa ein Tippfehler im Straßennamen, bei dem der Kunde trotzdem eindeutig erkennbar ist, machen die Rechnung nicht unwirksam. Verlangt ein Firmenkunde trotzdem eine Korrektur, weil er seinen Vorsteuerabzug absichern will, ist es sinnvoll, ihm entgegenzukommen.
Die Falle mit dem Wort „Gutschrift“
Umgangssprachlich sagen viele „Gutschrift“, wenn sie eine Rechnung zurücknehmen oder einen Betrag erstatten. Im Umsatzsteuerrecht ist eine Gutschrift aber etwas anderes: Nach § 14 Abs. 2 UStG ist das eine Rechnung, die der Leistungsempfänger ausstellt, etwa wenn ein Verlag seinen Autoren Honorare abrechnet. Sie muss dann auch so bezeichnet sein.
Der Ablauf Schritt für Schritt
- Fehler feststellen und entscheiden: Korrektur einzelner Angaben oder vollständiges Storno.
- Korrektur- oder Stornodokument mit neuer Nummer und Bezug auf die alte Rechnung erstellen.
- Bei Storno die neue, richtige Rechnung erstellen.
- Beide Dokumente zusammen an den Kunden schicken, mit einem kurzen Satz zur Erklärung.
- Alle Fassungen aufbewahren und an die Buchhaltung weitergeben, auch die fehlerhafte Originalrechnung.
Ein kurzer Begleitsatz wie „Leider hat sich in unserer Rechnung ein Fehler eingeschlichen, anbei die berichtigte Fassung“ reicht. Lange Entschuldigungen sind nicht nötig.
Typische Fehler bei der Korrektur
- Datei überschrieben, gleiche Nummer: Zwei Fassungen mit derselben Nummer, keine Nachvollziehbarkeit.
- Kein Bezug zur alten Rechnung: Ohne Nummer und Datum der ursprünglichen Rechnung ist die Korrektur nicht eindeutig zuzuordnen.
- Umsatzsteuer im Storno vergessen: Nur den Nettobetrag zu stornieren, lässt die Steuer in der Buchhaltung stehen.
- Nummernlücke durch gelöschte Rechnung: Auch eine stornierte Rechnung bleibt im System und im Archiv.
- Neue Rechnung nicht verschickt: Nach dem Storno hat der Kunde nichts mehr, was er bezahlen kann.
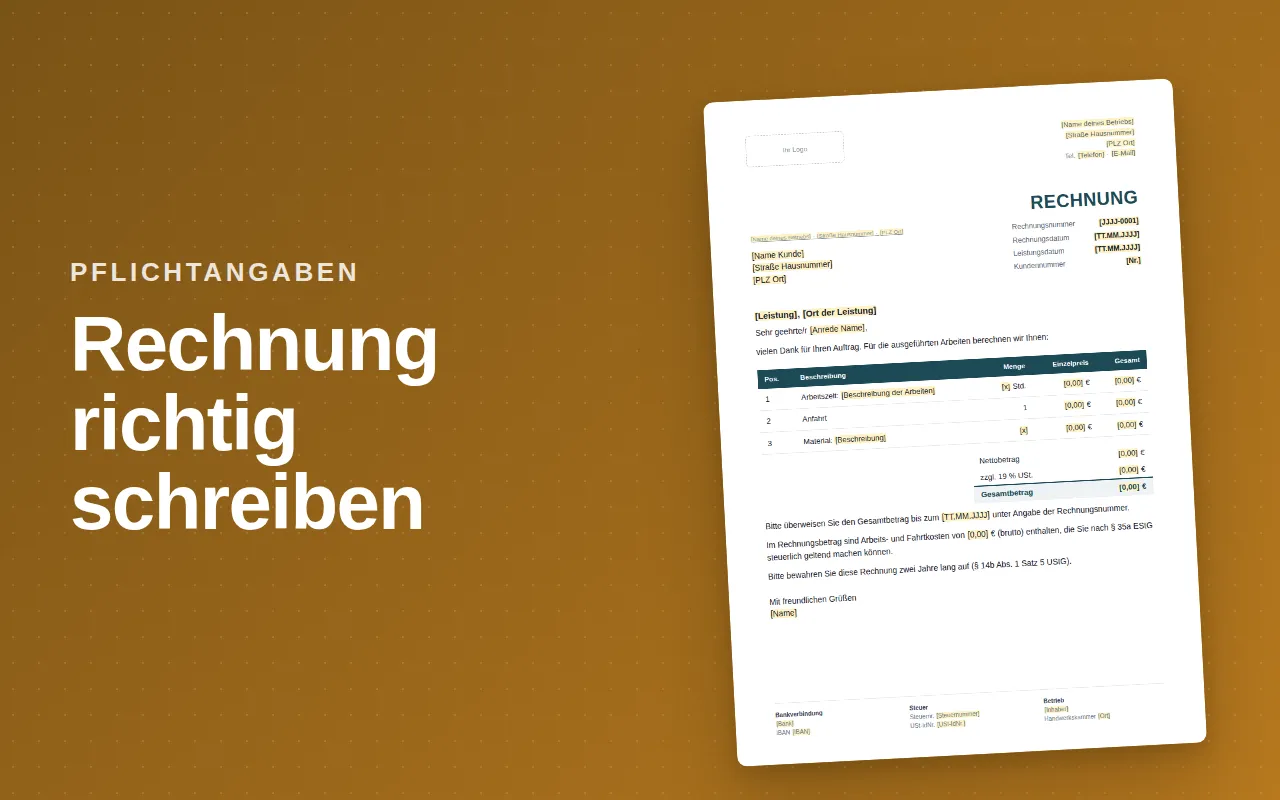
Welche Angaben eine Rechnung von Anfang an braucht, damit Korrekturen gar nicht erst nötig werden, steht im Ratgeber zu den Pflichtangaben einer Handwerkerrechnung.
Häufige Fragen
Darf ich eine falsche Rechnung einfach löschen?
Nein. Eine versendete Rechnung ist ein Buchungsbeleg und muss aufbewahrt werden. Löschst du sie, entsteht eine Lücke in deinen Rechnungsnummern und in der Buchhaltung. Das fällt bei einer Betriebsprüfung auf. Berichtige oder storniere sie stattdessen.
Bekommt die Stornorechnung eine eigene Rechnungsnummer?
Ja, das ist der übliche und sichere Weg. Die Stornorechnung erhält eine neue Nummer aus deinem fortlaufenden Nummernkreis und verweist auf die Nummer der ursprünglichen Rechnung. Manche Betriebe führen für Stornos einen eigenen Nummernkreis, auch das ist möglich, solange er lückenlos ist.
Muss der Kunde der Korrektur zustimmen?
Nein. Die Berichtigung erfolgt durch den, der die Rechnung ausgestellt hat. Sie muss dem Kunden aber zugehen, sonst hat er weiterhin nur die fehlerhafte Fassung in der Hand.
Was mache ich, wenn ich zu viel Umsatzsteuer ausgewiesen habe?
Dann schuldest du den zu hoch ausgewiesenen Betrag nach § 14c UStG, bis du die Rechnung berichtigst. Korrigiere sie deshalb zügig und gegenüber dem Kunden eindeutig.
Wie korrigiere ich eine E-Rechnung?
Eine E-Rechnung korrigierst du ebenfalls elektronisch, also mit einer Korrektur- oder Stornorechnung im strukturierten Format. Eine PDF-Korrektur zu einer XRechnung passt nicht zusammen.
Stand: 27.09.2026. Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Für verbindliche Auskünfte im Einzelfall wende dich an deine Steuerberatung oder Handwerkskammer.