- Bei Bauleistungen an Unternehmer, die selbst nachhaltig Bauleistungen erbringen, schuldet der Auftraggeber die Umsatzsteuer, nicht du.
- Als nachhaltig gilt nach Auffassung der Finanzverwaltung, wer mindestens 10 % seines Weltumsatzes mit Bauleistungen erzielt.
- Den sichersten Nachweis liefert die Bescheinigung USt 1 TG vom Finanzamt deines Auftraggebers.
- Auf die Rechnung gehören der Nettobetrag, keine Umsatzsteuer und der Vermerk „Steuerschuldnerschaft des Leistungsempfängers“.
Inhalt dieses Ratgebers
- Was bedeutet Reverse Charge bei Bauleistungen?
- Was zählt als Bauleistung?
- Wann schuldet der Auftraggeber die Steuer?
- Die 10-Prozent-Grenze und der Nachweis USt 1 TG
- Was muss auf die Rechnung?
- Typische Fälle aus dem Alltag
- Checkliste vor jeder Rechnung an Firmenkunden
- Abschlagsrechnungen und Anzahlungen
- Typische Fehler und wie du sie vermeidest
- Häufige Fragen
Was bedeutet Reverse Charge bei Bauleistungen?
Normalerweise stellst du Umsatzsteuer in Rechnung, der Kunde zahlt sie an dich, und du führst sie ans Finanzamt ab. Beim Reverse-Charge-Verfahren dreht sich das um: Die Steuerschuld geht auf den Leistungsempfänger über. Du rechnest netto ab, dein Auftraggeber meldet die Umsatzsteuer selbst an und zieht sie in aller Regel im selben Atemzug als Vorsteuer wieder ab.
Für das Baugewerbe regelt das § 13b Abs. 2 Nr. 4 in Verbindung mit Abs. 5 UStG. Der Gesetzgeber wollte damit verhindern, dass Subunternehmer Umsatzsteuer kassieren und nicht abführen.
Was zählt als Bauleistung?
Bauleistungen sind Werklieferungen und sonstige Leistungen, die der Herstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen. Planungs- und Überwachungsleistungen sind ausdrücklich ausgenommen.
| In der Regel Bauleistung | In der Regel keine Bauleistung |
|---|---|
| Mauer-, Beton- und Estricharbeiten | reine Materiallieferung ohne Einbau |
| Einbau von Fenstern, Türen, Heizung, Sanitär, Elektro | Planung durch Architekten oder Ingenieure |
| Dach-, Fassaden-, Maler- und Fliesenarbeiten | Vermietung von Geräten oder Gerüsten ohne Bedienung |
| Abbruch- und Rückbauarbeiten | Reparatur und Wartung bis 500 € netto |
Die Abgrenzung im Einzelfall regelt der Umsatzsteuer-Anwendungserlass in Abschnitt 13b.2. Bei ungewöhnlichen Leistungen lohnt sich ein Blick hinein oder eine kurze Frage an die Steuerberatung.
Wann schuldet der Auftraggeber die Steuer?
Zwei Bedingungen müssen zusammenkommen:
- Du erbringst eine Bauleistung im Inland.
- Dein Auftraggeber ist ein Unternehmer, der selbst nachhaltig Bauleistungen erbringt.
Seit 2014 kommt es nicht mehr darauf an, ob der Auftraggeber deine Leistung für ein eigenes Bauprojekt beim Endkunden verwendet. Entscheidend ist nur, ob er selbst ein Bauleistender ist. Ein Bauträger, der nur Grundstücke bebaut und verkauft, ist das in der Regel nicht. Eine Hausverwaltung oder ein Industriebetrieb ohne eigene Bauleistungen auch nicht. Bei ihnen rechnest du normal mit Umsatzsteuer ab.
Die 10-Prozent-Grenze und der Nachweis USt 1 TG
Nach Auffassung der Finanzverwaltung erbringt ein Unternehmer nachhaltig Bauleistungen, wenn er mindestens 10 % seines Weltumsatzes mit Bauleistungen erzielt. Das kannst du von außen natürlich nicht prüfen.
Deshalb gibt es die Bescheinigung USt 1 TG. Das Finanzamt stellt sie Unternehmern aus, die diese Voraussetzung erfüllen. Hat das Finanzamt deinem Auftraggeber eine Bescheinigung erteilt, die bei Ausführung deiner Leistung gültig ist, ist nach § 13b Abs. 5 UStG davon auszugehen, dass er nachhaltig Bauleistungen erbringt. Er ist dann Steuerschuldner.
Fehlt die Bescheinigung, ist § 13b nicht automatisch ausgeschlossen. Es kommt dann auf die tatsächlichen Verhältnisse an, und die musst du im Zweifel belegen. Das ist unsicher. In der Praxis solltest du ohne Nachweis nicht nach § 13b abrechnen, sondern beim Auftraggeber nachfragen.
Was muss auf die Rechnung?
Die Rechnung enthält alle üblichen Pflichtangaben nach § 14 Abs. 4 UStG, mit drei Besonderheiten:
- Du weist keine Umsatzsteuer aus, weder Steuersatz noch Steuerbetrag.
- Du nennst den Nettobetrag als Rechnungsbetrag.
- Du schreibst den Pflichtvermerk „Steuerschuldnerschaft des Leistungsempfängers“ auf die Rechnung (§ 14a Abs. 5 UStG).
Verlass dich nicht auf einen bloßen Paragrafenhinweis. Die Formulierung aus dem Gesetz ist der sichere Weg, ein Satz zur Rechtsgrundlage darf gern dazukommen.
Leistung: Fliesenarbeiten im Bauvorhaben Musterstraße 5, 12345 Musterstadt
Leistungszeitraum: 02.03. bis 13.03.2026
Nettobetrag: 8.400,00 €
Steuerschuldnerschaft des Leistungsempfängers. Die Umsatzsteuer für diese Bauleistung schuldet der Leistungsempfänger nach § 13b Abs. 2 Nr. 4 in Verbindung mit Abs. 5 UStG. Uns liegt Ihre Bescheinigung USt 1 TG, gültig bis 31.12.2027, vor.
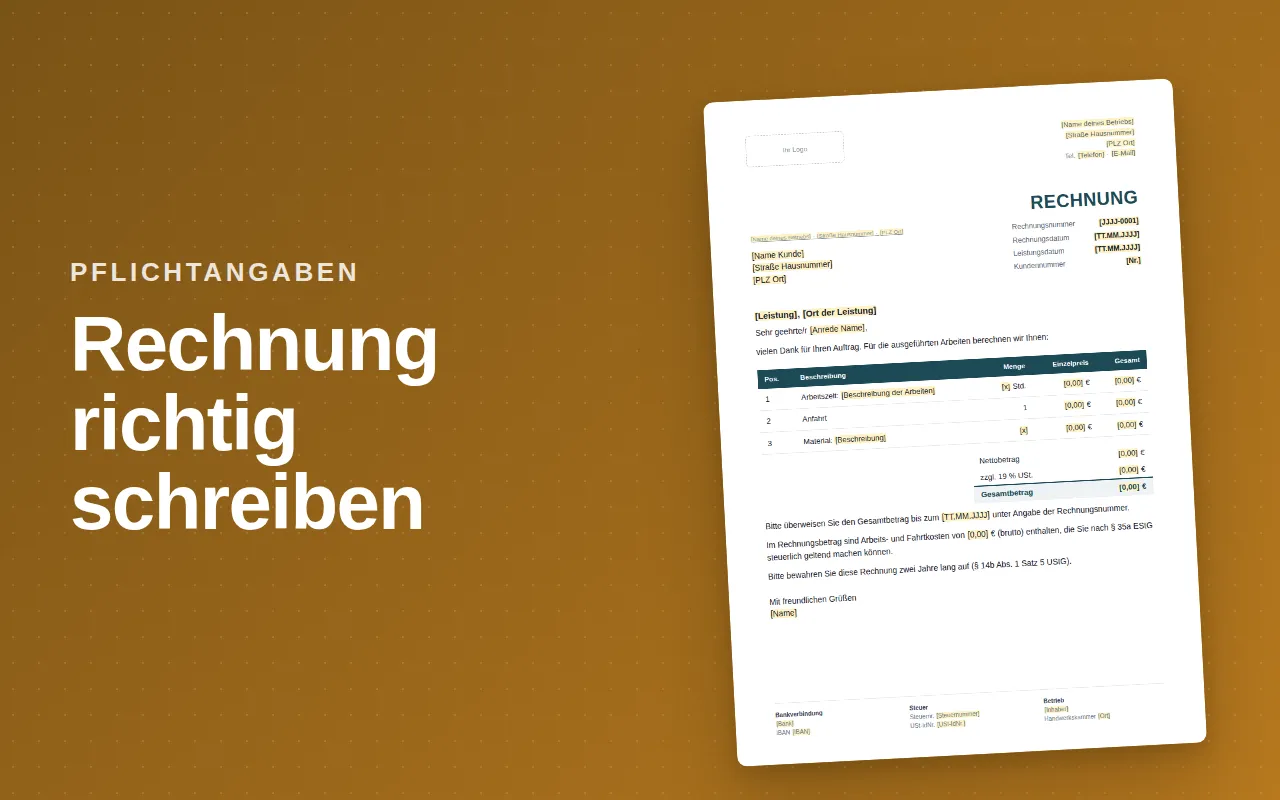
Die übrigen Angaben wie Steuernummer, fortlaufende Rechnungsnummer und Leistungsdatum findest du im Ratgeber zu den Pflichtangaben einer Handwerkerrechnung.
Typische Fälle aus dem Alltag
Drei Situationen, die im Handwerk häufig vorkommen:
- Du arbeitest als Subunternehmer für einen Generalunternehmer: Der Generalunternehmer erbringt selbst Bauleistungen und hat in aller Regel eine USt 1 TG. Du rechnest netto mit dem Pflichtvermerk ab.
- Ein Elektriker beauftragt einen Trockenbauer: Beide sind Bauleistende. Auch hier gilt § 13b, wenn der Elektrobetrieb die Voraussetzungen erfüllt und nachweist.
- Eine Hausverwaltung beauftragt dich mit einer Dachreparatur für 3.000 € netto: Die Hausverwaltung erbringt selbst keine Bauleistungen. Du rechnest normal mit Umsatzsteuer ab, obwohl der Kunde ein Unternehmen ist.
Die Fälle zeigen: Nicht die Art des Kunden entscheidet, sondern ob er selbst nachhaltig am Bau tätig ist.
Für dich als Auftragnehmer hat Reverse Charge übrigens auch einen Vorteil: Du musst keine Umsatzsteuer vorfinanzieren, die dein Auftraggeber vielleicht erst spät oder gar nicht zahlt. Fällt eine Forderung aus, bleibt dir wenigstens die Steuer darauf erspart.
Checkliste vor jeder Rechnung an Firmenkunden
- Ist meine Leistung eine Bauleistung und keine reine Lieferung oder Planung?
- Liegt das Entgelt bei Reparatur und Wartung über 500 € netto?
- Liegt mir eine gültige USt 1 TG des Auftraggebers vor?
- Steht auf der Rechnung kein Steuerbetrag und kein Steuersatz?
- Steht der Vermerk „Steuerschuldnerschaft des Leistungsempfängers“ drauf?
Wenn du alle fünf Fragen mit Ja beantworten kannst, bist du auf der sicheren Seite. Hakt es an einer Stelle, rechne lieber mit Umsatzsteuer ab oder frag nach.
Abschlagsrechnungen und Anzahlungen
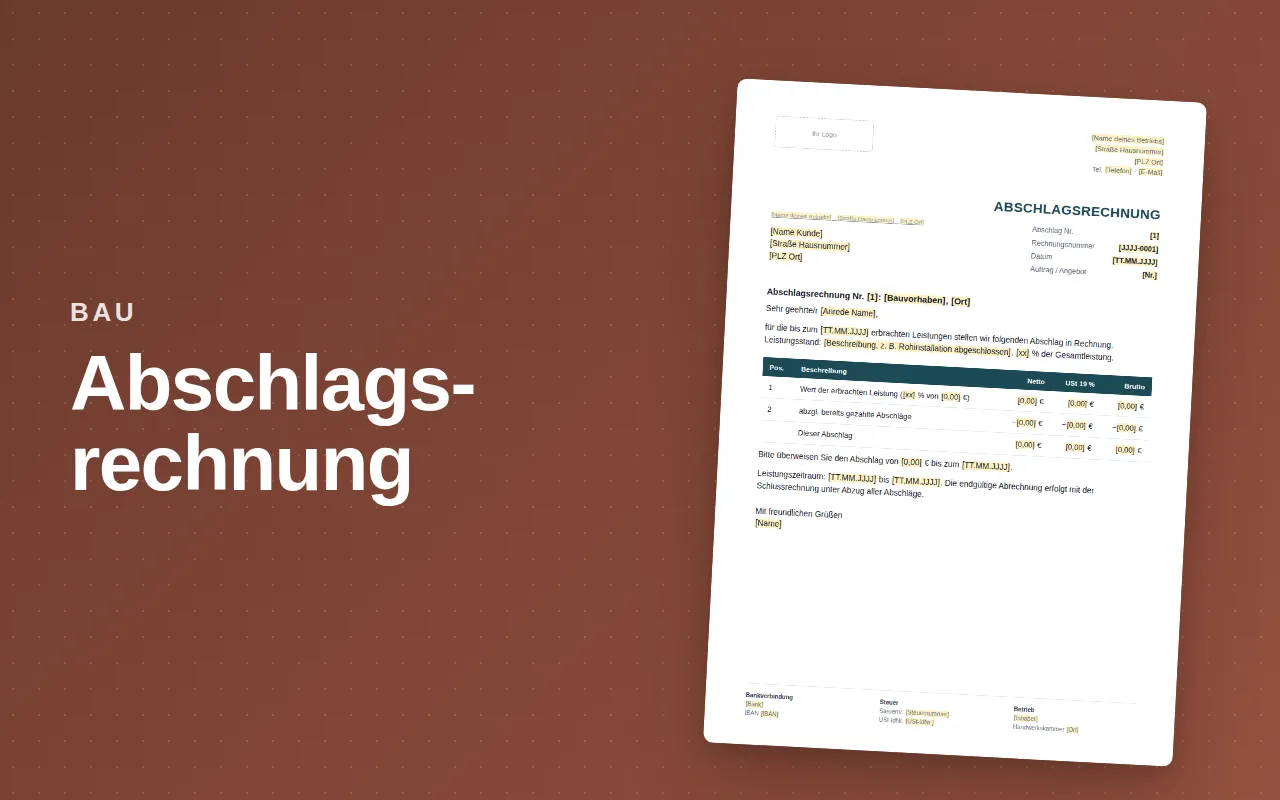
Die Regeln gelten auch für Abschlagsrechnungen. Jeder Abschlag wird netto und mit dem Vermerk abgerechnet. Auch die Schlussrechnung weist keine Umsatzsteuer aus und zieht die geleisteten Abschläge netto ab. Wechselt die steuerliche Einordnung mitten im Projekt, etwa weil die Bescheinigung abläuft, sprich das früh mit der Steuerberatung ab.
Typische Fehler und wie du sie vermeidest
- § 13b ohne Prüfung angewendet: Nicht jeder Firmenkunde ist Bauleistender. Ohne USt 1 TG lieber nachfragen.
- Vermerk vergessen: Die Steuerschuld geht trotzdem über, die Rechnung ist aber formal fehlerhaft und sollte berichtigt werden.
- Abgelaufene Bescheinigung: Bei Stammkunden gerät das Ablaufdatum schnell aus dem Blick.
- Kleinreparaturen falsch eingeordnet: Reparatur und Wartung bis 500 € netto rechnest du normal mit Umsatzsteuer ab.
- Materiallieferung als Bauleistung behandelt: Lieferst du nur Material ohne Einbau, ist das keine Bauleistung.
Sind beide Seiten übereinstimmend von § 13b ausgegangen, obwohl die Voraussetzungen objektiv nicht vorlagen, bleibt der Auftraggeber nach § 13b Abs. 5 UStG Steuerschuldner, sofern dadurch keine Steuer ausfällt. Das ist ein Rettungsanker, kein Plan.
Häufige Fragen
Gilt § 13b auch, wenn ich für einen Privatkunden arbeite?
Nein. Privatpersonen sind keine Unternehmer und können nicht Steuerschuldner nach § 13b werden. Du stellst eine normale Rechnung mit Umsatzsteuer.
Was passiert, wenn ich trotzdem Umsatzsteuer ausweise?
Weist du in einem § 13b-Fall Umsatzsteuer gesondert aus, schuldest du diesen Betrag nach § 14c UStG zusätzlich, bis die Rechnung berichtigt ist. Dein Auftraggeber darf die ausgewiesene Steuer nicht als Vorsteuer abziehen. Beides lässt sich nur über eine korrigierte Rechnung reparieren.
Wie lange ist die Bescheinigung USt 1 TG gültig?
Das Finanzamt befristet sie, höchstens auf drei Jahre. Das Ablaufdatum steht auf der Bescheinigung. Achte bei Stammkunden darauf, dass du jeweils eine aktuelle Fassung in der Akte hast.
Gilt § 13b auch für kleine Reparaturen?
Die Finanzverwaltung sieht Reparatur- und Wartungsarbeiten an Bauwerken nur dann als Bauleistung an, wenn das Nettoentgelt für den einzelnen Auftrag über 500 € liegt. Darunter rechnest du normal mit Umsatzsteuer ab.
Ich bin Kleinunternehmer. Muss ich § 13b beachten?
Als leistender Kleinunternehmer wendest du § 13b nicht an, weil du keine Umsatzsteuer erhebst. Anders ist es, wenn du selbst Bauleistungen von einem anderen Betrieb beziehst und nachhaltig Bauleistungen erbringst. Dann kannst du als Leistungsempfänger Steuerschuldner sein. Lass das von deiner Steuerberatung prüfen.
Stand: 27.09.2026. Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Für verbindliche Auskünfte im Einzelfall wende dich an deine Steuerberatung oder Handwerkskammer.